Verarbeitungstätigkeiten
Verzeichnis von Verarbeitungstätigkeiten nach Art. 30 DSGVO
Das Verzeichnis von Verarbeitungstätigkeiten ist eine zentrale Dokumentationspflicht nach Art. 30 DSGVO. Die Ausnahme für Unternehmen mit weniger als 250 Beschäftigten (Art. 30 Abs. 5 DSGVO) greift nur, wenn die Verarbeitung lediglich gelegentlich erfolgt, kein Risiko für die Betroffenen birgt und keine besonderen Datenkategorien betrifft. Da etwa Lohnabrechnung oder Kundenverwaltung regelmäßig stattfinden, braucht in der Praxis fast jedes Unternehmen ein Verzeichnis.
Übersicht
Listenansicht
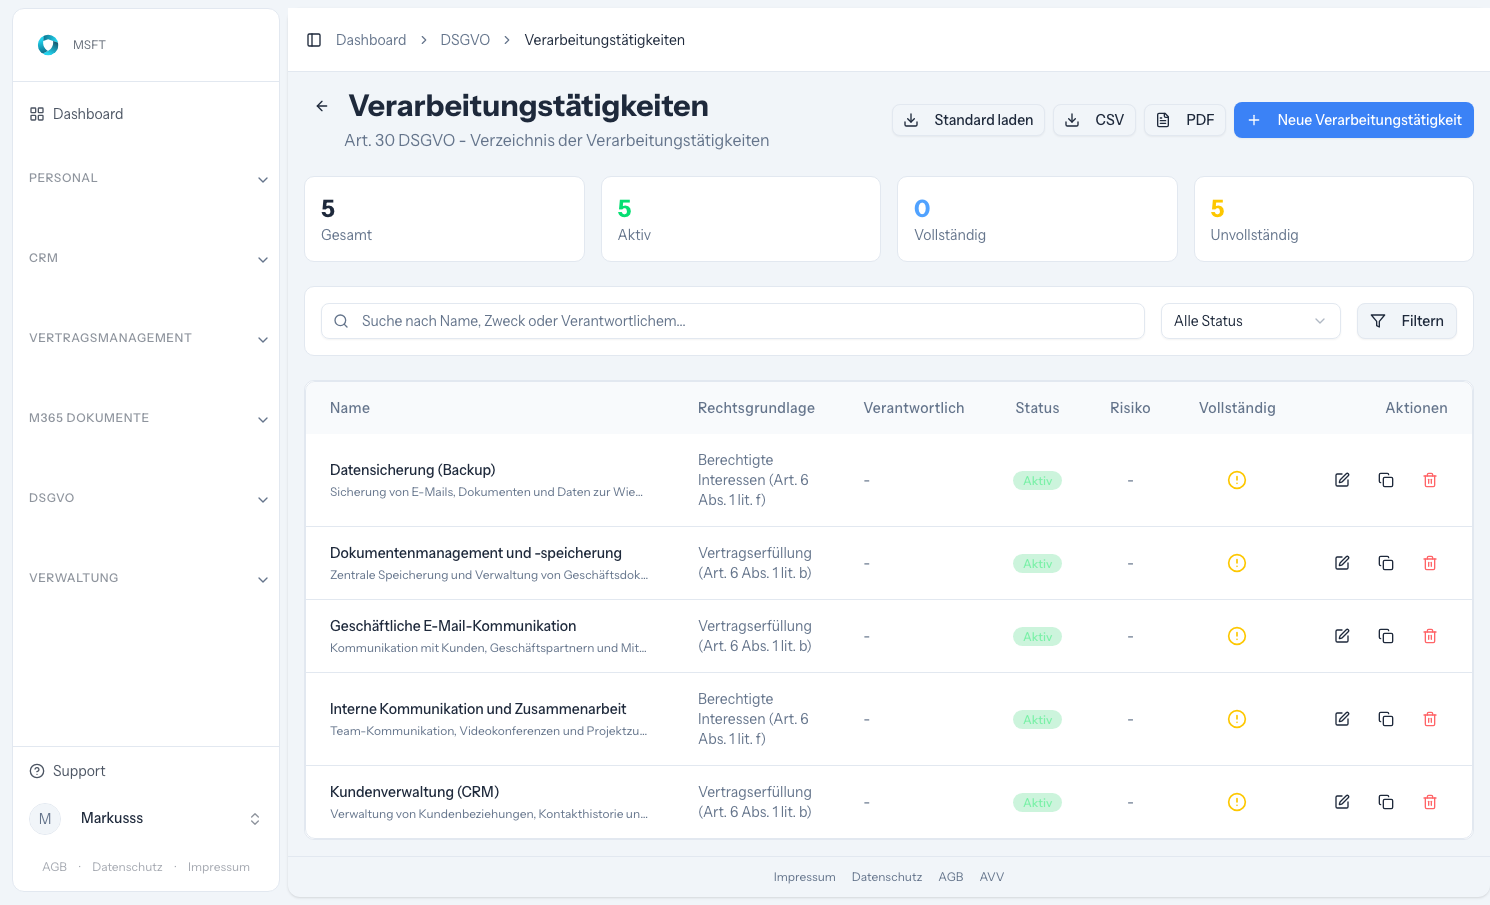
Die Übersichtsseite zeigt alle erfassten Verarbeitungstätigkeiten mit:
- Name und Beschreibung
- Rechtsgrundlage
- Status (Aktiv/Entwurf/Archiviert)
- Letzte Aktualisierung
Filter-Optionen:
- Nach Rechtsgrundlage
- Nach Status
- Nach Abteilung/Verantwortlichem
Export-Funktionen
| Format | Verwendung |
|---|---|
| CSV | Import in Excel, weitere Verarbeitung |
| Vorlage für Behörden, Audits |
Neue Verarbeitungstätigkeit anlegen
Pflichtfelder
Diese Felder müssen ausgefüllt werden:
| Feld | Beschreibung | Beispiel |
|---|---|---|
| Name | Eindeutige Bezeichnung | "Lohnabrechnung" |
| Zweck | Warum werden Daten verarbeitet? | "Durchführung der monatlichen Gehaltsabrechnung" |
| Rechtsgrundlage | Art. 6 Abs. 1 DSGVO | Vertragserfüllung |
| Betroffene Personen | Wessen Daten? | Mitarbeiter |
| Datenkategorien | Welche Daten? | Stammdaten, Finanzdaten |
Rechtsgrundlagen (Art. 6 DSGVO)
| Rechtsgrundlage | Anwendungsfall | Hinweis |
|---|---|---|
| Einwilligung | Newsletter, Marketing | Widerruflich, dokumentieren! |
| Vertragserfüllung | Kundenbestellungen, Arbeitsverträge | Häufigste Grundlage |
| Rechtliche Verpflichtung | Steuerliche Aufbewahrung | Gesetzliche Nachweise führen |
| Lebenswichtige Interessen | Notfallsituationen | Selten anwendbar |
| Öffentliches Interesse | Behördliche Aufgaben | Nur für öffentliche Stellen |
| Berechtigtes Interesse | Direktwerbung an Bestandskunden | Interessenabwägung dokumentieren! |
Kategorien betroffener Personen
Wählen Sie alle zutreffenden Kategorien:
- Kunden - Käufer, Auftraggeber
- Mitarbeiter - Aktuelle und ehemalige Mitarbeiter
- Lieferanten - Lieferanten und deren Ansprechpartner
- Bewerber - Stellenbewerber
- Interessenten - Potenzielle Kunden und Interessenten
- Website-Besucher - Besucher der Unternehmenswebsite
- Newsletter-Abonnenten - Personen mit Newsletter-Abonnement
- Geschäftspartner - Geschäfts- und Kooperationspartner
- Ansprechpartner - Ansprechpartner bei anderen Unternehmen
- Sonstige - Sonstige betroffene Personen
Kategorien personenbezogener Daten
| Kategorie | Beispiele | Besonders schützenswert? |
|---|---|---|
| Stammdaten | Name, Adresse, Geburtsdatum | Nein |
| Kontaktdaten | E-Mail, Telefon | Nein |
| Finanzdaten | Bankverbindung, Gehalt | Nein |
| Gesundheitsdaten | Krankheitstage, Behinderung | Ja (Art. 9) |
| Biometrische Daten | Fingerabdruck, Gesichtserkennung | Ja (Art. 9) |
| Genetische Daten | DNA-Analysen | Ja (Art. 9) |
| Rassische/ethnische Herkunft | Nationalität für Visa | Ja (Art. 9) |
| Politische Meinungen | Parteimitgliedschaft | Ja (Art. 9) |
| Religiöse Überzeugungen | Kirchensteuer | Ja (Art. 9) |
| Gewerkschaftszugehörigkeit | Mitgliedsbeiträge | Ja (Art. 9) |
| Sexualleben | Partnerschaftsstatus | Ja (Art. 9) |
| Strafrechtliche Daten | Führungszeugnis | Ja (Art. 10) |
Bei besonderen Datenkategorien (Art. 9) ist eine Datenschutz-Folgenabschätzung (DSFA) zu prüfen!
Empfänger und Übermittlungen
Interne Empfänger
Dokumentieren Sie, welche Abteilungen Zugriff haben:
- Personalabteilung
- Buchhaltung
- IT-Abteilung
- Geschäftsführung
Externe Empfänger
| Empfängertyp | Beispiel | Erforderlich |
|---|---|---|
| Auftragsverarbeiter | Cloud-Anbieter, Lohnbüro | AVV erforderlich |
| Gemeinsam Verantwortliche | Konzerngesellschaften | Art. 26 Vereinbarung |
| Eigenständige Verantwortliche | Finanzamt, Krankenkasse | Rechtsgrundlage prüfen |
Drittlandtransfer
Bei Übermittlung außerhalb EU/EWR:
| Zielland | Rechtsgrundlage | Maßnahme |
|---|---|---|
| USA | Data Privacy Framework | DPF-Zertifizierung prüfen |
| UK | Angemessenheitsbeschluss | Keine zusätzliche Maßnahme |
| Schweiz | Angemessenheitsbeschluss | Keine zusätzliche Maßnahme |
| Andere | Standardvertragsklauseln | SCC + TIA erforderlich |
Aufbewahrung und Löschung
Geben Sie bei jeder Verarbeitungstätigkeit die Speicherdauer und den Fristbeginn an (z. B. „Ende des Beschäftigungsverhältnisses“) und ordnen Sie die Anwendungen zu, in denen die Daten liegen. Daraus leitet KlarKonform die Datenbestände im Löschkonzept ab und schlägt je Datenbestand eine Löschregel vor. Sie bestätigen sie dort.
Verarbeitungstätigkeit: Lohnabrechnung
├── Anwendung: Lohnprogramm
├── Datenkategorien: Lohn- und Gehaltsdaten, Steuerdaten
└── Löschkonzept: Datenbestand „Lohnabrechnung im Lohnprogramm“
    ├── Lohnbelege: 8 Jahre (§ 257 Abs. 1 Nr. 4 HGB, § 147 Abs. 1 Nr. 4 AO)
    └── Fristbeginn: Ende des Kalenderjahres der Lohnzahlung
Gesetzliche Aufbewahrungspflichten prüft KlarKonform zusätzlich für jedes einzelne Dokument. Eine kürzere Speicherdauer bei der Tätigkeit führt deshalb nicht dazu, dass aufbewahrungspflichtige Unterlagen zu früh gelöscht werden.
Datenschutz-Folgenabschätzung (DSFA)
Das System prüft automatisch, ob eine DSFA erforderlich sein könnte:
Indikatoren für DSFA-Pflicht:
- Verarbeitung besonderer Datenkategorien
- Systematische Überwachung
- Automatisierte Einzelentscheidungen
- Verarbeitung in großem Umfang
- Innovative Technologien
Bei Anzeige "DSFA empfohlen" sollten Sie:
- Die Notwendigkeit mit dem Datenschutzbeauftragten prüfen
- Eine separate DSFA-Dokumentation erstellen
- Ggf. die Aufsichtsbehörde konsultieren
Vorlagen und Duplikate
Standardvorlagen
Nutzen Sie "Standard laden" für typische Verarbeitungstätigkeiten:
- Lohn- und Gehaltsabrechnung
- Bewerbermanagement
- Kundenverwaltung (CRM)
- Website-Betrieb
- E-Mail-Kommunikation
- Videoüberwachung
Duplizieren
Bei ähnlichen Verarbeitungen:
- Bestehende Tätigkeit öffnen
- "Duplizieren" klicken
- Namen und spezifische Details anpassen
Workflow
┌─────────────┐     ┌─────────────┐     ┌─────────────┐
│   Entwurf   │────▶│    Aktiv    │────▶│  Archiviert │
└─────────────┘     └─────────────┘     └─────────────┘
      │                   │                    │
      │                   │                    │
      ▼                   ▼                    ▼
   Bearbeiten        Regelmäßig           Historische
   bis fertig        überprüfen           Dokumentation
Status-Bedeutung
| Status | Bedeutung | Aktion |
|---|---|---|
| Entwurf | In Bearbeitung | Vervollständigen |
| Aktiv | Produktiv im Einsatz | Regelmäßig prüfen |
| Archiviert | Nicht mehr aktiv | Für Nachweis aufbewahren |
Regelmäßige Überprüfung
Das Verzeichnis sollte mindestens jährlich überprüft werden:
- Sind alle Verarbeitungen noch aktuell?
- Haben sich Rechtsgrundlagen geändert?
- Sind neue Verarbeitungen hinzugekommen?
- Wurden Verarbeitungen eingestellt?
- Sind die Löschfristen korrekt?